
१५ ऑक्टोबरपासून UPI चे नवे नियम! २ लाखांपेक्षा जास्त रोख व्यवहार केला तर १०० टक्के दंड; प्राप्तिकर कायद्याचे ५ नियम
प्रवीण देशपांडे-
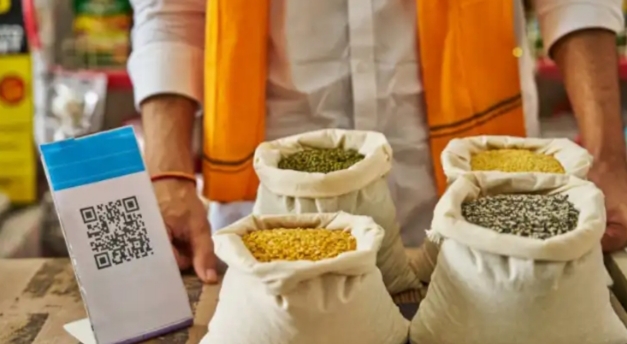
रोखीच्या व्यवहाराला पर्याय म्हणून सर्वांना सुलभतेने करण्याजोगा पर्याय म्हणजे ‘युनिफाइड पेमेंट इंटरफेस’ (यूपीआय) हा करोना काळापासून सर्वश्रुत झाला. आता बरेच नागरिक खिशात रोख रक्कम न बाळगता, मोबाइलवरून अशी देणी देणे पसंत करतात.
आतापर्यंत अशा व्यवहारांसाठी कोणतेही शुल्क द्यावे लागत नव्हते, परंतु १५ ऑक्टोबर २०२६ पासून काही ठरावीक व्यवहारांवर शुल्क जाहीर केल्यापासून ‘यूपीआय’ पुन्हा चर्चेत आले आहे.
हे शुल्क व्यापारी वर्गाला भरावयाचे आहे आणि ते ग्राहकांकडून वसूल करावयाचे नाही असेही सांगण्यात आले आहे. तसेच एका व्यक्तीने दुसऱ्या व्यक्तीला ‘यूपीआय’द्वारे दिलेल्या पैशांवर कोणतेही शुल्क लागणार नाही. याशिवाय बँक हस्तांतरण, क्रेडिट कार्ड, डेबिट कार्ड, वगैरे पद्धतीसुद्धा लोकप्रिय आहेत. अशा पद्धतीने केलेल्या व्यवहारांचा मागोवा घेता येतो. प्राप्तिकर खाते मोठ्या व्यवहारांची माहिती विविध माध्यमातून गोळा करत असते आणि ते प्राप्तिकर खात्यातील माहितीशी तपासले जाते, यात तफावत आढळल्यास करदात्याला नोटीसदेखील पाठविली जाऊ शकते.
रोख रकमेने केलेल्या व्यवहारांचा मागोवा घेणे अवघड असते. रोख व्यवहारातून काळ्या पैशांची निर्मिती होण्याची शक्यता जास्त असते. काळा पैसा म्हणजे करचुकवेगिरी करून किंवा अवैध मार्गाने मिळविलेले पैसे, किंवा अघोषित असलेली संपत्ती. यामुळे आपल्या अर्थव्यवस्थेवर परिणाम तर होतोच, सरकारला मिळणारा करसुद्धा कमी मिळतो.
प्रामाणिक करदात्यावर हा एक प्रकारचा अन्यायच आहे. यासाठी प्राप्तिकर कायद्यात रोख रकमेच्या व्यवहारांवर निर्बंध घालण्यात आले आहेत. जेणेकरून असे व्यवहार कमी होतील. ठरावीक मर्यादेपेक्षा जास्त रक्कम रोखीने दिल्यास किंवा स्वीकारल्यास दंडाच्या तरतुदी आहेत.
रोखीच्या व्यवहारांवर मर्यादा
कायद्यानुसार करदात्याला काही व्यवहार रोखीने करण्यास मर्यादा घालून दिलेल्या आहेत. काही महत्त्वाच्या रोखीच्या व्यवहारावरील मर्यादा आणि त्याचे उल्लंघन केल्यास काय परिणाम होतात हे थोडक्यात खालीलप्रमाणे,
१. रोखीने खर्च : जे करदाते उद्योग-व्यवसाय करतात त्यांनी १०,००० रुपयांपेक्षा जास्त रक्कम एका दिवसात एका व्यक्तीला दिल्यास त्या खर्चाची वजावट करदाता घेऊ शकत नाही. मालवाहू गाड्या चालविण्याकरिता, भाड्याने घेण्यासाठी पैसे दिले जातात, त्याच्यासाठी ही मर्यादा ३५,००० रुपये आहे. याला काही अपवाद आहेत. रिझर्व्ह बँक, बँका, कृषी पतसंस्था, वगैरे यांना या तरतुदीतून वगळले आहे. तसेच, सरकारकडे कर भरणे, शेती किंवा पशु उत्पादनासाठी देय रक्कम, रेल्वेचे मालवाहतूक शुल्क भरणे/वॅगनचे बुकिंग करणे यांना देखील या तरतुदी लागू होत नाहीत.
२. कर्ज किंवा ठेव रक्कम : कोणतीही व्यक्ती २०,००० रुपयांपेक्षा जास्त रक्कम कर्ज किंवा ठेव रक्कम म्हणून रोखीने स्वीकारू शकत नाही. ही मर्यादा केवळ एका वेळेला स्वीकारण्याच्या रकमेसाठी नसून, त्या व्यक्तीकडून यापूर्वी रोखीने स्वीकारलेली शिल्लक रक्कमसुद्धा या मर्यादेत गणली जाते. सरकार, बँक, पोस्ट ऑफिस यांना रोखीने रक्कम स्वीकारण्यास किंवा देण्यास निर्बंध नाहीत त्यांना या तरतुदी लागू होत नाहीत. याशिवाय रक्कम स्वीकारणाऱ्याचे आणि रक्कम देणाऱ्याचे उत्पन्न शेतीचे असेल आणि करपात्र उत्पन्न नसेल तर त्यांनासुद्धा ही रोख रकमेची मर्यादा लागू होत नाही. प्राथमिक कृषी पतसंस्था, प्राथमिक सहकारी कृषी संस्था यांच्यासाठी ही मर्यादा २ लाख रुपयांची आहे.
३. ठेव किंवा कर्जाची परतफेड : कोणत्याही बँकेची शाखा, सहकारी बँक, सहकारी संस्था, कंपनी, किंवा इतर व्यक्ती २०,००० रुपयांपेक्षा जास्त रकमेची कर्जाची किंवा ठेवीची परतफेड रोखीने करू शकत नाही. अशी परतफेड व्यक्तीच्या खात्यात पैसे जमा करून केली जाते.
४. स्थावर मालमत्तेसंबंधी : कोणतीही व्यक्ती स्थावर मालमत्तेच्या विक्री संदर्भात २०,००० रुपयांपेक्षा जास्त रक्कम रोखीने स्वीकारू शकत नाही. तसेच स्थावर मालमत्तेच्या संदर्भात स्वीकारलेल्या रकमेची परतफेड रोखीने करू शकत नाही यालासुद्धा २०,००० रुपयांची मर्यादा आहे. ही तरतूद विक्री व्यवहार पूर्ण झाला असला किंवा नसला तरी लागू आहे.
५. रक्कम स्वीकारण्याची मर्यादा : कोणतीही व्यक्ती २ लाख रुपयांपेक्षा जास्त रक्कम एका व्यक्तीकडून, एका दिवसात किंवा एक किंवा त्यापेक्षा जास्त व्यवहारांसाठी स्वीकारू शकत नाही. (उदा. मालाच्या किंवा सेवेच्या विक्रीची रक्कम, भेट, वगैरे).
६. इतर मर्यादा : धर्मादाय संस्थांना, राजकीय पक्ष यांना २,००० रुपयांपेक्षा जास्त रकमेची देणगी, मेडिक्लेम विमा हफ्ता हा रोखीने दिल्यास त्याची वजावट मिळत नाही.
वरील मर्यादेपेक्षा जास्त रक्कम रोखीने कर्ज म्हणून घेणे किंवा परतफेड करणे, तसेच स्थावर मालमत्तेसाठी रोखीने व्यवहार करणे हे महागात पडू शकते. त्यावर रोखीने स्वीकारलेल्या किंवा परतफेड केलेल्या रकमेएवढा दंड भरावा लागू शकतो. परंतु काही प्रसंगात (जसे वैद्यकीय कारणासाठी किंवा इतर आपत्कालीन प्रसंग) नातेवाईक किंवा मित्रांकडून रोखीने पैसे कर्जाऊ घेणे किंवा देणे अपरिहार्य असते, अशा वेळी दंड माफ होऊ शकतो असे निवाडे न्यायालयाने पूर्वी दिलेले आहेत.
रोख रक्कम बँकेतून काढल्यास उद्गम कर :
करदात्याने बँक, सहकारी बँक, पोस्ट ऑफिसच्या एका किंवा जास्त खात्यातून पैसे रोखीने काढल्यास त्यावर उद्गम कर (टीडीएस) कापण्याची तरतूद आहे. करदात्याने १ कोटी रुपयांपेक्षा जास्त रक्कम बँकेतील किंवा पोस्ट ऑफिसमधील एका किंवा जास्त खात्यातून एका वर्षात रोखीने काढल्यास त्यावर २ टक्के इतक्या दराने उद्गम कर कापण्यात येतो. सहकारी संस्थांसाठी ही मर्यादा ३ कोटी रुपये आहे. ही उद्गम कराची तरतूद सरकारने, बँकेने, पोस्ट ऑफिसने, एटीएम ऑपरेटर, वगैरेने पैसे काढल्यास लागू नाही. जे करदाते रोखीने व्यवहार करत नाहीत किंवा कमी प्रमाणात करतात अशांना प्राप्तिकर कायद्यात काही सवलतीसुद्धा देण्यात आलेल्या आहेत.
१. अनुमानित करासाठी उलाढालीची वाढीव मर्यादा : दोन कोटी रुपयांपेक्षा कमी वार्षिक उलाढाल असणाऱ्या ठरावीक उद्योगांना अनुमानित उत्पन्नावर कर भरण्याच्या तरतुदी लागू होतात. विक्रीचे पैसे रोखीने मिळाल्यास ८ टक्क्यांपेक्षा आणि रोखीव्यतिरिक्त माध्यमातून मिळाल्यास ६ टक्के किंवा त्यापेक्षा
जास्त नफा दाखवून त्यावर कर भरता येतो. ज्या करदात्यांच्या उद्योगाची रोखीने जमा एकूण उलाढालीच्या ५ टक्क्यांपेक्षा कमी रक्कम असेल त्यांच्यासाठी ही दोन कोटींची मर्यादा ३ कोटी रुपये असेल. तसेच ज्या करदात्यांच्या ठरावीक व्यवसायाची रोखीने जमा एकूण जमा रकमेच्या ५ टक्केपेक्षा कमी रक्कम असेल त्यांना अनुमानित कराच्या तरतुदीसाठी उलाढालीची मर्यादा ५० लाख रुपयांच्या ऐवजी ७५ लाख रुपयांची असेल. या कलमानुसार कर भरणाऱ्या करदात्यांना लेखे ठेवणे आणि त्याचे परीक्षण करून घेणे बंधनकारक नाही.
२. लेखा परीक्षणापासून सुटका : उद्योग करणारी व्यक्ती, ज्यांना अनुमानित उत्पन्नाच्या तरतुदी लागू होत नाहीत, आणि त्यांची वार्षिक उलाढाल १ कोटी रुपयांच्या जास्त आहे अशांना त्यांच्या लेख्यांचे लेखा परीक्षण करून वेळेत अहवाल सादर करणे बंधनकारक आहे. ज्या करदात्यांच्या उद्योगाची उलाढाल १० कोटी रुपयांपेक्षा कमी आहे आणि त्यांचे ५ टक्के किंवा त्यापेक्षा कमी व्यवहार रोखीने झाले असतील तर त्यांना त्यांच्या लेख्यांचे लेखा परीक्षण करणे बंधनकारक नाही. त्यांना लेखा परीक्षणाच्या तरतुदीपासून सुटका करता येते. या तरतुदींमुळे रोखीचे व्यवहार कमी होण्यास मदत होईल. करदात्याने या मर्यादा जाणून घेऊन व्यवहार केल्यास कायद्याचे पालन होऊन अतिरिक्त कर आणि दंडापासून सुटका करून घेता येईल.
(लेखक सनदी लेखापाल (सीए) आहेत. pravindeshpande1966@gmail.com)
व्हाट्सअप ग्रुप जॉइनिंगसाठी क्लिक करा -
https://chat.whatsapp.com/BpTuswQo5JaGl3dMcIcFlK?s=cl&p=a&mlu=4&ilr=4
जाहिरातीसाठी संपर्क - 7620878766
विशेष टीप - बातमीतील जाहिरातीवर टॅप करून Preview Image हा पर्याय निवडा. त्यामुळे जाहिरात पूर्ण स्वरूपात उघडेल व आपणास प्रतिसाद देणे सोपे होईल.